
العملات المستقرة في السعودية… كيف قد يبدو رمز مدعوم بالريال
إن العملة المستقرة المدعومة بالريال عملة رقمية مربوطة بالريال السعودي بنسبة واحد إلى واحد، تغطّيها احتياطيات كاملة وتنتقل عبر البلوكتشين في غضون ثوانٍ. ويشرح هذا المقال آلية عملها، والجهة التي تُصدرها، والبنية الاقتصادية القائمة خلفها، والشبكة التي يُرجَّح أن تعمل عليها في السعودية.
في التاسع من يوليو (تموز) 2026 أعلنت جمعية الاتصالات المالية العالمية بين البنوك (سويفت، SWIFT) أن سجلّها المشترك القائم على البلوكتشين بات جاهزًا للاستخدام، كما أن سبعة عشر بنكًا موزَّعة على ست قارّات سيقود أولى التجارب الحيّة للودائع المرمّزة في مدفوعات عابرة للحدود تعمل على مدار الساعة؛ إذ ألحّ عليّ سؤالٌ وأنا أتابع الخبر، وهو أنه إذا كانت أكبر شبكة مصرفية في العالم تتحرّك بهذه السرعة، فما الذي سيحدث حين تُصدر السعودية عملتها المستقرة المنظَّمة، وكيف ستتوزّع الأدوار بين أطرافها؟ فالبنية التي تجمع البنك المركزي السعودي (ساما) وهيئة السوق المالية (CMA) والبنوك المرخَّصة والمُصدِرين العالميين المهيمنين على هذا المجال أشدّ تعقيدًا ممّا توحي به العناوين.
ما هي العملة المستقرة؟
العملة المستقرة (Stablecoin) عملة رقمية مربوطة بأصلٍ مستقر هو في الغالب عملة ورقية كالدولار الأمريكي، وقد صُمِّمت لتحافظ على قيمة ثابتة مع احتفاظها بسرعة العملات القائمة على البلوكتشين. وعلى خلاف بيتكوين وإيثر اللذين تتقلّب أسعارهما تبعًا للعرض والطلب ومعنويات السوق، تُربط قيمة العملة المستقرة بأصلٍ ثابت يتكوّن عادةً من نقد وسندات حكومية قصيرة الأجل محتفَظٍ بها احتياطيًا، وبهذا تصلح للمدفوعات اليومية والحوالات والتداول من دون التعرّض لمخاطر التقلّب.
وثمّة نقطة تقنية يحسن التنويه إليها مبكرًا، وهي أن العملة المستقرة لا تحتاج إلا إلى سجلٍّ موزَّع مؤمَّن تشفيريًا، ويعمل معظمها على شبكات عامة كإيثريوم أو سولانا، غير أن ذلك ليس شرطًا لازمًا، فبعضها، ومنه البنية التي تختبرها البنوك المركزية، يعمل على تقنية السجلات الموزّعة (Distributed Ledger Technology، واختصارها DLT)، وهي سجلات مُصرَّح بها مبنيّة لهذا الغرض تحديدًا يقتصر الدخول إليها على جهات معلومة، وهو ما يمنح هذا التمييز أثرًا أكبر ممّا يبدو حين نصل إلى الكيفية التي ستبني بها السعودية نظامها.
وقد انتقلت العملات المستقرة من كونها أداة تداول للعملات المشفّرة إلى كونها بنية مالية قائمة بذاتها؛ إذ تجاوز إجمالي سوقها 320 مليار دولار للمرة الأولى في أبريل (نيسان) 2026 قبل أن يتراجع إلى نحو 312 مليارًا في يوليو 2026 في أول انكماشٍ فصلي منذ 2023، كما شكّلت في الربع الأول من العام نفسه 75 في المائة من إجمالي حجم تداول العملات المشفّرة، وهي أعلى نسبة مسجَّلة على الإطلاق، وعند هذا الحجم انتقل الملف من طاولات المنصّات إلى طاولات البنوك المركزية.
أطراف المنظومة وتوزّع الأدوار والمسؤوليات بينها
لا تستقيم العملة المستقرة إلا إذا قابل كلَّ رمزٍ متداوَل قيمةٌ حقيقية محفوظة في مكانٍ آمن، ممّا يقتضي توزيعًا للأدوار بين عدّة أطراف، ويحتلّ البنك المركزي أو هيئة السوق موقع المركز في هذا التوزيع حيثما وُجدت رقابة رسمية.
المُصدِر (Issuer)
المُصدِر هو الجهة التي تتولّى طبع الرموز وحرقها فعليًا، وقد يكون بنكًا أو شركة تقنية مالية أو شركة متخصّصة في العملات المستقرة، غير أنه يجب أن يكون مرخَّصًا في أي نظامٍ رقابي جادّ، وتنحصر مهمّته الأساسية في استلام العملة الورقية، وطبع ما يعادلها من رموز، والاحتفاظ بالنقد الوارد احتياطيًا بدلًا من إقراضه أو استثماره في أصول محفوفة بالمخاطر.
الاحتياطي (Reserve)
الاحتياطي هو العمود الفقري للثقة، ويتكوّن عادةً من نقدٍ وأوراق مالية حكومية عالية السيولة وقصيرة الأجل محتفَظٍ بها في حساباتٍ منفصلة عن أموال تشغيل المُصدِر، ويجب ألّا تقلّ قيمته عن قيمة الرموز المتداولة، كما يطلب المنظّمون على نحوٍ متزايد تقارير تأكيد شهرية أو مراجعةً مستقلّة لإثبات ذلك.
ولعلّ قانون «جينيوس» (GENIUS) الأمريكي، الذي وُقِّع في 18 يوليو 2025 واسمه الكامل «قانون توجيه وترسيخ الابتكار الوطني في العملات المستقرة الأمريكية»، أوضح مثال على مدى صرامة قوائم الأصول المؤهّلة، فقد حصر الاحتياطيات المقبولة في النقد وأرصدة الحسابات لدى بنك الاحتياطي الفيدرالي، والودائع تحت الطلب لدى مؤسسات إيداع مؤمَّنة، وأوراق الخزانة الأمريكية من أذون وسندات لا يتجاوز أجلها المتبقّي 93 يومًا، واتفاقيات إعادة الشراء والشراء العكسي لليلة واحدة المضمونة بتلك الأوراق، وحصص صناديق أسواق النقد الحكومية المستثمرة فيها حصريًا، إضافةً إلى النسخ المرمّزة من هذه الأصول، كما ألزم المُصدِرين بفصل الاحتياطي عن أصولهم التشغيلية وحظر رهنه أو إعادة استخدامه إلا في حدودٍ ضيّقة.
ويجدر التنويه إلى أنّ القانون لم يدخل حيّز التنفيذ بعد، فقد فوّت المنظّمون الفيدراليون مهلة إصدار اللوائح النهائية في 18 يوليو 2026، ولا يزال معظم القواعد في مرحلة المسودّات المطروحة للتعليق، ويبقى تاريخ السريان المرجَّح هو 18 يناير (كانون الثاني) 2027.
المنظِّم (Regulator)
هنا يأتي دور البنك المركزي أو هيئة السوق، ويختلف هذا الدور باختلاف الولاية القضائية؛ ففي الولايات المتحدة وبموجب قانون «جينيوس» لا يجوز إصدار عملة مستقرة للمدفوعات إلا لجهات مُصدِرة مرخَّصة، ويضع المنظّمون الفيدراليون معايير رأس المال والسيولة والتشغيل، أما في الإمارات فيتولّى مصرف الإمارات المركزي هذه المهمّة مباشرةً عبر «نظام خدمات رمز الدفع» (Payment Token Services Regulation) الصادر بالتعميم رقم 2/2024 والذي دخل حيّز التنفيذ في يوليو 2024، ويشترط أن يحصل كل مُصدِر على ترخيصٍ من المصرف المركزي وأن يحتفظ بتغطية احتياطية كاملة في حسابات ضمان منفصلة لدى بنوك مرخَّصة في الدولة.
أما في هونغ كونغ فقد دخل «نظام العملات المستقرة» حيّز التنفيذ في أغسطس (آب) 2025، ومُنحت أولى الرخص في أبريل 2026 لبنك «إتش إس بي سي» (HSBC) ولتحالف «أنكربوينت» (Anchorpoint) بقيادة «ستاندرد تشارترد» من أصل ستة وثلاثين طلبًا. ولا يحتفظ المنظِّم بالاحتياطي نفسه، لكنه يضع قواعد الإصدار وآليات التحقّق من الاحتياطيات والإجراءات الواجبة إذا تعثّر المُصدِر.
الشبكة (Network)
بعد طبع الرمز يحتاج إلى موضعٍ يستقرّ فيه ويتحرّك، وهو طبقة البلوكتشين؛ حيث قد تكون شبكةً عامة كإيثريوم أو سولانا، وقد تكون سجلًّا مُصرَّحًا به يستطيع المنظّمون مراقبته عن كثب وهو الخيار الذي يتّسع نطاقه اليوم، فيما تتولّى الشبكة التسوية، أي النقل الفعلي للرموز بين المحافظ، في غضون ثوانٍ بدلًا من أيام.
من يهيمن على السوق عالميًا؟
لا يزال USDT الصادر عن شركة «تيثر» (Tether) هو اللاعب المهيمن؛ إذ يستحوذ على نحو 59 في المائة من سوق العملات المستقرة برسملةٍ تقارب 184 مليار دولار في يوليو 2026، فيما يأتي USDC الصادر عن شركة «سيركل» (Circle) في المرتبة الثانية بمعروضٍ متداوَل يقارب 73 مليار دولار.
وقد نما USDC أسرع من USDT عامين متتاليين بزيادة بلغت 77 في المائة في 2024 و73 في المائة في 2025، ويعود ذلك في المقام الأول إلى أنه بُني للامتثال التنظيمي منذ البداية، فهو يحظى بتغطية كاملة بالنقد وسندات الخزانة الأمريكية وتقارير تأكيد شهرية، كما حصل على رخصة مؤسسة نقود إلكترونية (Electronic Money Institution، واختصارها EMI) من هيئة الرقابة الاحترازية والتسوية الفرنسية (ACPR) في يوليو 2024 جعلته هو وEURC متوافقَين مع لائحة MiCA (ميكا)، وهي «نظام أسواق الأصول المشفّرة» الأوروبي (Markets in Crypto-Assets) الذي يوحّد قواعد إصدار الأصول الرقمية وتداولها في الاتحاد الأوروبي، ثم تبعتها في أبريل 2026 رخصة مزوّد خدمات أصول مشفّرة (CASP) من هيئة الأسواق المالية الفرنسية (AMF) تغطّي الحفظ والتحويل في المنطقة الاقتصادية الأوروبية بأكملها. غير أن الاتجاه انعكس في 2026؛ إذ تقلّص المعروض من USDC بنحو 3.2 مليار دولار في الربع الثاني بينما ارتفع USDT ارتفاعًا طفيفًا، وإن بلغت حصة USDC من حجم التداول مستوى قياسيًا عند 12.5 في المائة.
وهذا الانقسام بين هيمنة «تيثر» على السيولة ورهان «سيركل» على الامتثال أولًا هو الخطّ الفاصل الذي يحكم صناعة العملات المشفّرة اليوم، وقد رسّخه قانون «جينيوس» في الولايات المتحدة لكن على غير الصورة التي يتكرّر وصفها في التغطية الإخبارية؛ إذ لا يشترط القانون على المُصدِر الأجنبي رخصةً مصرفية أمريكية ولا شراكةً مع بنك، وإنما يضع نظام تكافؤٍ وتبادل يقوم على أربعة شروط، وهي أن تقرّر وزارة الخزانة أن الإطار الرقابي في موطن المُصدِر مماثلٌ لـ«جينيوس»، وأن يُسجَّل المُصدِر لدى مكتب مراقب العملة (Office of the Comptroller of the Currency، واختصاره OCC)، وأن يحتفظ باحتياطيات في مؤسسة مالية أمريكية تكفي لتلبية طلبات الاسترداد للعملاء الأمريكيين، وأن يملك القدرة التقنية على تنفيذ الأوامر القضائية بالتجميد أو المصادرة أو الحرق، والأثر العملي واحد في الحالتين وهو أفضلية المُصدِرين المنظَّمين في ولاياتٍ قضائية معترَف بها، وهو تموضعٌ سبقت إليه «سيركل» بسنوات.
وفي الوقت نفسه يضع المنظّمون الإقليميون معاييرهم الخاصة، إذ تشترط لائحة MiCA الأوروبية ونظام العملات المستقرة في هونغ كونغ و«نظام خدمات رمز الدفع» الإماراتي جميعها الإصدار المرخَّص والتغطية الاحتياطية الكاملة، ممّا يدلّ على أن عصر عمل العملات المستقرة في منطقةٍ رمادية تنظيميًا يقترب من نهايته.
وتستحقّ شركة «ريبل» (Ripple) وقفةً خاصة هنا، فعملتها المستقرة RLUSD قابلة للاسترداد بالدولار بنسبة واحد إلى واحد وتُصدَر أصلًا على XRP Ledger وإيثريوم وشبكاتٍ أخرى، وقد تموضعت أقرب إلى البنية الخلفية لتسوية البنوك في التحويلات العابرة للحدود منها إلى منتجٍ موجَّه للأفراد، ولا يزال حجمها متواضعًا عند نحو 1.6 مليار دولار في يوليو 2026 أي أقلّ من واحد في المائة من السوق، ممّا يجعل التفاوت بين الحضور المؤسسي والحجم السوقي هو ما يجعلها نموذجًا جديرًا بالمتابعة في السياق الخليجي.
هل يُشترط «إثبات الاحتياطيات»؟
لا تشترطه الأنظمة القائمة بالصورة التي يتصوّرها كثيرون، ذلك أن عبارة «إثبات الاحتياطيات» (Proof of Reserves) تستدعي في الأذهان تحقّقًا تشفيريًا فوريًا، أي إثبات شجرة ميركل يتيح لأي شخص فحص السجلات على السلسلة في أي لحظة، وليس هذا ما يفرضه أي منظِّم كبير في الوقت الحاضر، فما تشترطه الأطر القائمة أقرب إلى المحاسبة التقليدية وهي تتفاوت فيما بينها من حيث الوتيرة:
قانون «جينيوس» يوجب نشرًا شهريًا لتركيبة الاحتياطي يرافقه تقرير تأكيد من مكتب محاسبة عام مسجَّل مع إقرار من الرئيس التنفيذي والمدير المالي، كما يلتزم المُصدِرون الذين يتجاوز إصدارهم القائم خمسين مليار دولار بنشر قوائم مالية سنوية مدقَّقة بالكامل وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) ومعايير مجلس مراقبة محاسبة الشركات المُدرَجة (PCAOB)، ما لم يكونوا خاضعين أصلًا لإفصاحات هيئة الأوراق المالية، وهو استثناء تقع فيه «سيركل» بصفتها شركة مدرَجة.
لائحة MiCA أبطأ وتيرةً ممّا يُشاع؛ إذ تخضع الرموز المرجعية بالأصول لمراجعة مستقلّة للاحتياطي كل ستة أشهر، بينما تخضع رموز النقود الإلكترونية، وهي الفئة التي تندرج تحتها العملات المستقرة المربوطة بعملات ورقية مثل USDC وEURC، لقواعد حماية أموال تشترط إيداع 30 في المائة على الأقلّ في حسابات لدى مؤسسات ائتمان من دون إلزام بتقرير شهري عن تركيبة الاحتياطي.
«نظام خدمات رمز الدفع» الإماراتي هو الأقرب إلى الرقابة اللحظية، فهو يشترط تسويةً يومية تُرفع إلى المصرف المركزي وتقرير تأكيد شهريًا من مراجع خارجي يثبت أن الاحتياطيات تعادل الرموز المتداولة أو تفوقها.
وهذه نقلة حقيقية؛ فحتى وقتٍ قريب كان المُصدِرون ينشرون تقارير التأكيد طوعًا ومن دون إلزام من أي جهة رقابية، أما الآن فقد صارت واجبة ومحدَّدة الوتيرة، ومع ذلك تبقى لقطةً دورية يراجعها محاسب لا إثباتًا مستمرًا على السلسلة، فيما يبقى الإثبات التشفيري الحقيقي ممارسةً طوعية تشيع بين المنصّات المركزية التي تتحقّق من ودائع عملائها أكثر ممّا تشيع بين مُصدِري العملات المستقرة أنفسهم، والفارق هنا ذو أثر، فقد قلّص التنظيم فجوة الثقة تقليصًا كبيرًا لكنه لم يُغلقها بعدُ على النحو الذي توحي به العبارة.
العملات المستقرة في السعودية
يحسن قبل الدخول في التفاصيل أن نقف عند تمييزٍ كثيرًا ما يختلط في التغطية العربية، وهو أن العملة المستقرة والعملة الرقمية للبنك المركزي (Central Bank Digital Currency، واختصارها CBDC) كلتاهما عملة رقمية، والفارق بينهما ليس في الرقمنة وإنما في المُصدِر والضامن، فالأولى يُصدرها كيان خاصّ مرخَّص ويضمنها احتياطيٌّ يملكه هو، بينما يُصدر الثانية البنك المركزي مباشرةً فتكون التزامًا عليه كالنقد الورقي تمامًا، وهذا الفارق هو ما يجعل مسارَي السعودية في هذا المجال منفصلين وإن بدَوا من الخارج مسارًا واحدًا.
وتتحرّك السعودية في هذا المجال منذ سنوات لكن من غير الباب الذي يتوقّعه معظم الناس؛ ففي يناير 2019 أطلق البنك المركزي السعودي مع مصرف الإمارات المركزي «مشروع عابر» (Project Aber)، وهو إثبات مفهوم لعملة رقمية للبنوك المركزية بالجملة تُستخدم في التسوية العابرة للحدود بين البلدين، ونُشرت نتائجه النهائية في نوفمبر (تشرين الثاني) 2020.
وفي الخامس من يونيو (حزيران) 2024 انضمّ البنك المركزي السعودي إلى «مشروع mBridge» (إم بريدج) بصفته مشاركًا كاملًا إلى جانب الصين وهونغ كونغ وتايلاند والإمارات، وهو منصّة متعدّدة العملات الرقمية للبنوك المركزية بلغت مرحلة المنتج الأدنى القابل للتطبيق في الشهر نفسه. وثمّة تفصيل كثيرًا ما تغفله التغطية العربية، وهو أن بنك التسويات الدولية (Bank for International Settlements، واختصاره BIS) انسحب من المشروع في 31 أكتوبر (تشرين الأول) 2024 وسلّمه إلى البنوك المركزية المشاركة، وصارت المنصّة اليوم تديرها خمسة بنوك مركزية عبر لجنة توجيهية ولائحة تشغيلية خاصّة بها من دون إشراف من بنك التسويات الدولية، وقد عالجت ما يزيد على 55 مليار دولار عبر أكثر من أربعة آلاف معاملة غالبيتها الساحقة باليوان الرقمي، وهذا يغيّر قراءة المشروع، فلم يعُد البنك المركزي السعودي مشاركًا في تجربةٍ بحثية دولية، بل عضوًا مؤسِّسًا في نظام تسوية تشغيلي بديل عن المراسلة الدولارية التقليدية.
أما على الصعيد الداخلي فالصورة أهدأ ممّا يُشاع؛ إذ لا وجود لـ«ريال رقمي» معلَن ولا لتجربة تحمل هذا الاسم رسميًا، ووفق ما نشره البنك المركزي السعودي، فموقفه هو أنه يختبر مرحلةً محلية من العملة الرقمية بالجملة مع بنوك وشركات تقنية مالية، وأن «لا قرار اتُّخذ بشأن إصدار عملة رقمية في المملكة». وفي المقابل لا تخضع العملات المشفّرة الموجَّهة للأفراد لإطارٍ تنظيمي، فهي غير محظورة بنصٍّ قانوني ولا هي مرخَّصة، كما تمنع توجيهات البنك المركزي السعودي البنوكَ من تسهيل التعامل بها، والأدقّ وصفها بأنها غير منظَّمة ومثبَّطة لا محظورة.
تصريحٌ وزاري اكد التحول القادم
جاء التحوّل الحقيقي في 27 أكتوبر 2025، حين أكّد وزير الشؤون البلدية والقروية والإسكان ماجد الحقيل في «قمة تقنيات العقار العالمية» (PropTech Summit 2025) بالرياض أن المملكة «تتطلّع إلى إدخال العملات المستقرة قريبًا، بالشراكة مع هيئة السوق المالية والبنك المركزي».
وهنا يلزم تصحيح خطأ انتشر في تغطية الخبر ويستحقّ الوقوف عنده، ذلك أن الأرقام التي رافقت التصريح، وأبرزها 1.125 تريليون ريال (300 مليار دولار) رسملةً للسوق و33.75 تريليون ريال (نحو تسعة تريليونات دولار) حجمًا للمعاملات، أرقامٌ عالمية مأخوذة من تقرير شركة «أندريسن هورويتز» (a16z) «حالة الكريبتو 2025» وليست أرقامًا سعودية، كما أن المقارنة الأصلية في التقرير هي أن هذا الحجم العالمي «يفوق خمسة أضعاف باي بال ويتجاوز نصف حجم فيزا» لا أنه يقترب من قدرة فيزا، أما حجم معاملات العملات المشفّرة المرتبطة بالسعودية فيُقدَّر بنحو 48 مليار دولار بين يوليو 2023 ويونيو 2024 أي أصغر بنحو مئتي ضعف.
وليس هذا الفارق تفصيلًا محاسبيًا، فمن يبني منتجًا وهو يفترض طلبًا محليًا بتسعة تريليونات دولار سيبني شيئًا مختلفًا تمامًا عمّا يقتضيه سوقٌ حجمه عشرات المليارات، فتصحيح هذا الرقم يغيّر حجم البنية التحتية المطلوبة وعدد المُصدِرين الذين يستوعبهم السوق وتسلسل الإطلاق.
ويبقى ما عدا ذلك من أهمّية التصريح قائمًا بالكامل، فالحكومة تفصل «العملات المشفّرة» عن «العملات المستقرة» في تفكيرها التنظيمي وتتعامل مع الأخيرة على أنها بنية للمدفوعات لا أداة مضاربة، كما تقيس نفسها صراحةً بدبي وسنغافورة ونيويورك ولندن وزيورخ وجميعها تملك أطرًا للعملات المستقرة.
وحتى نهاية يوليو 2026 لم تصدر أي لائحة للعملات المستقرة عن البنك المركزي السعودي أو هيئة السوق المالية ولم تُرخَّص أي عملة مدعومة بالريال، غير أن الترميز نفسه تحرّك فعليًا من بابٍ آخر تمامًا هو العقار. ففي 17 نوفمبر (تشرين الثاني) 2025 أعلنت الهيئة العامة للعقار في «سيتي سكيب العالمي» بالرياض إتمام أول عملية ترميز عقاري لصك ملكية في المملكة جرى تداولها بين «الشركة الوطنية للإسكان» وعدد من المستثمرين، ثم أعلن «السجل العقاري» بعد أيام تطوير بنية وطنية للترميز والملكية الجزئية والعقود الذكية. وفي يناير 2026 نفّذت أربع منصات تقنية عقارية، هي «سهل» و«مداك» و«غانم» و«جزء»، أولى العمليات المرمّزة الحيّة على سلسلة «السجل العقاري» خلال «منتدى مستقبل العقار» بالرياض، وذلك ضمن تسع منصات قبلتها الهيئة في بيئتها التنظيمية التجريبية لاختبار خدمات الترميز العقاري لا لترخيصها ترخيصًا كاملًا، ثم أصدرت منصّة «جزء» في 18 فبراير 2026 أول صك عقاري مرمّز عبر منصات القطاع الخاص. والملاحظة الجديرة بالانتباه هنا أن هذا المسار كلّه يجري تحت مظلّة الهيئة العامة للعقار و«السجل العقاري» التابعَين لوزارة البلديات والإسكان، لا تحت مظلّة هيئة السوق المالية.
على أي شبكة بلوكتشين ستعمل؟
هذا هو السؤال الذي ينتقل إليه كل من يعمل في تطوير المنتجات المالية بعد الفراغ من الحديث عن الأطر التنظيمية، وهو الذي التزم البنك المركزي السعودي وهيئة السوق المالية الصمت الأكبر بشأنه، ولم تُنشَر بنية تقنية حتى الآن، غير أن المملكة لا تبني في فراغ، وثمّة ثلاث إشارات قائمة تدلّ على الكيفية المرجّحة للبناء.
أولى الإشارات أن البنك المركزي السعودي يعمل بالفعل على سجلٍّ مُصرَّح به مع احتفاظه بأدوات إيثريوم. فمشروع mBridge الذي يشارك فيه مشاركةً كاملة بُني على سجلٍّ خاصّ به بعد أن اعتمدت المراحل السابقة على منصّة Corda في «مشروع إنثانون» وعلى Hyperledger Besu في «إنثانون-لايون روك 2»، ويعمل المشروع اليوم على mBridge Ledger وهو سجلٌّ موزَّع مُصرَّح به مبنيّ خصّيصًا حول بروتوكول إجماع من عائلة HotStuff بدأ بـ HotStuff+ ثم انتقل إلى Dashing، وقد اختير تحديدًا لأنه يمنح البنوك المركزية نهائيةً حتميةً وتحكّمًا كاملًا في الجهات التي يحقّ لها المصادقة على المعاملات.
والأهمّ من ذلك أن المنصّة احتفظت عمدًا بالتوافق مع آلة إيثريوم الافتراضية (Ethereum Virtual Machine، واختصارها EVM)، وهي البيئة التي تُنفَّذ فيها العقود الذكية على إيثريوم، وتُنفَّذ عمليات الإصدار والاسترداد والدفع عبر عقود ذكية مكتوبة بلغة Solidity شيفرتها مفتوحة المصدر ومشتركة بين البنوك المركزية المشاركة، أي أن البنك المركزي السعودي لم يبتعد عن أدوات إيثريوم وإنما عن شبكة إيثريوم العامة، وهذا تمييزٌ حاسم في أي بناء لاحق.
وثاني الإشارات أن إطلاقات العملات المستقرة الفعلية في المنطقة موزَّعة على ثلاثة نماذج تراقبها السعودية جميعًا. فالإمارات، وهي أقرب سوق للمقارنة، جرّبت كل نهج من هذه النهج الثلاثة:
AE Coin، وهي أول عملة درهم مستقرة مرخَّصة من المصرف المركزي في ديسمبر (كانون الأول) 2024، صادرة عن شركة «إيه إي دي ستيبل كوين» (AED Stablecoin) بالشراكة مع مصرف «إم بنك» (Mbank)، وتعمل على شبكة مُصرَّح بها خاصّة بها مبنيّة على Hyperledger Besu بإجماع إثبات السلطة (Proof of Authority، واختصاره PoA)، أي أنها شبكة مغلقة لكنها متوافقة مع EVM وخالية من رسوم الغاز.
AEDZ الصادرة عن بنك «زاند» (Zand) سلكت الطريق المعاكس في نوفمبر 2025، فأُطلقت عبر شركة «زاند ترست» بوصفها عملة متعدّدة السلاسل تُصدَر أصلًا على شبكات عامة، ثم وقّع البنك في فبراير (شباط) 2026 شراكةً مع «ريبل» لإصدارها على XRP Ledger.
DDSC تقع في المنتصف، وهي عملة درهم مستقرة أُطلقت في 12 فبراير 2026 بمبادرة من مجموعة IHC وبنك أبوظبي الأول الذي يتولّى حفظ الاحتياطي والتوزيع دون الإصدار، وتعمل حصريًا على ADI Chain، وهي طبقة ثانية من نوع ZK rollup أي تقنية تجمع المعاملات خارج السلسلة ثم تُثبت صحّتها تشفيريًا على إيثريوم، وقد بناها ADI Foundation وأُطلقت شبكتها الرئيسية في ديسمبر 2025.
وثالث الإشارات أن البنوك السعودية تراهن بالفعل وتُبقي خياراتها مفتوحة على الربط بين الشبكات. فشراكة البنك السعودي الأول (SAB) مع شركة «تشين لينك» (Chainlink) في سبتمبر (أيلول) 2025 تعتمد بروتوكول الربط بين السلاسل (Cross-Chain Interoperability Protocol، واختصاره CCIP) وبيئة تشغيل «تشين لينك» (CRE) لنقل الأصول والبيانات المرمّزة بأمانٍ بين شبكاتٍ متعدّدة بدلًا من الالتزام بشبكة واحدة، وللدقّة لم يعُد CCIP حكرًا على السلاسل المتوافقة مع EVM، فقد أضاف دعم سولانا في مايو (أيار) 2025.
وفي يناير 2026 وقّعت شركة «جيل» (Jeel)، وهي ذراع بنك الرياض للتقنية، مذكّرة تفاهم مع «ريبل» لاستكشاف المدفوعات العابرة للحدود وحفظ الأصول الرقمية والترميز داخل البيئة التنظيمية التجريبية، كما يستحقّ التنويه أن ثنائية «EVM أو غير EVM» فقدت كثيرًا من حدّتها، فقد صار لـ XRP Ledger منذ يونيو 2025 سلسلة جانبية متوافقة مع EVM تعمل على شبكتها الرئيسية.
وتدلّني هذه الإشارات مجتمعةً على أن أيًّا من المؤسّسات السعودية لم يستقرّ على سلسلة واحدة، وأن السوق يتحوّط صراحةً بالانفتاح على الربط بين الشبكات بدلًا من اختيار فائز؛ ولذا أتوقّع أن تُطلَق عملة مستقرة مدعومة بالريال على شبكة مُصرَّح بها ومتوافقة مع EVM لا على سلسلة عامة بالكامل كشبكة إيثريوم الرئيسية، فالتوافق مع EVM يخفض الحاجز أمام المنصّات والمحافظ وبروتوكولات التمويل اللامركزي العالمية للاندماج معها من دون أن تتنازل السعودية عن التحكّم في الجهات التي يحقّ لها التعامل أو التسوية.
وتدعم هذا التوقّعَ سابقتان قائمتان من اتجاهين مختلفين، فقد اختار مشروع mBridge هذا التركيب بعينه أي سجلًّا مُصرَّحًا به قائمًا على لغة Solidity، وفعلت AE Coin الأمر نفسه على مستوى مُصدِر تجاري أي شبكة Besu مُصرَّحًا بها ومتوافقة مع EVM، وهذا التركيب يمنح البنك المركزي السعودي مخرجًا للربط مع بنية عابرة للحدود مثل mBridge وCCIP لاحقًا من دون أن يفتح المصادقة أمام مشاركين عامّين مجهولين.
أعضاء الشبكة والمُصادِقون المحتملون
إذا اتّبعت السعودية نموذج الحوكمة الذي طبّقته بالفعل في mBridge وفي اختبارها المحلي للعملة الرقمية بالجملة، فلن تكون المصادقة على المعاملات مفتوحةً ولا مجهولة، والأرجح أن تأتي البنية متدرّجة على النحو التالي:
البنك المركزي السعودي بوصفه العقدة المرجعية للتحقّق. ففي mBridge نشر كل بنك مركزي مؤسِّس عقدة تحقّق خاصة به مباشرةً، وأتوقّع أن يفعل البنك المركزي السعودي الشيء نفسه في حالة عملة ريال مستقرة محلية محتفظًا بالكلمة الأخيرة في نهائية التسوية وبالقدرة على تجميد المعاملات أو عكسها في الحالات القصوى، وهي صلاحية لا تمنحها أي مجموعة مُصادِقين على شبكة عامة.
البنوك المُصدِرة المرخَّصة بوصفها عُقدًا مُصرَّحًا بها. ففي الإمارات تُصدِر كلَّ عملة من العملات الثلاث جهةٌ واحدة مرخَّصة أو ذراعٌ تابعة لمجموعة مالية لا اتحادٌ مفتوح، ويشير هذا النمط إلى أن السعودية ستُرخّص عددًا صغيرًا من البنوك، كالبنك السعودي الأول وشركة «جيل» التابعة لبنك الرياض ومؤسّسات مماثلة تُجري تجارب على البلوكتشين، لتشغيل عُقد تحقّق وطبع الرموز مقابل احتياطياتها تحت رقابة البنك المركزي السعودي على كلٍّ منها.
هيئة السوق المالية بوصفها طبقة امتثالٍ وإبلاغ لا عقدة تحقّق. فبالنظر إلى أن دور الهيئة ينحصر في سلوك السوق والإفصاح دون التسوية النقدية، أتوقّع أن تبقى خارج مجموعة المُصادِقين كليًا وأن تتلقّى تقارير دورية بدلًا من تشغيل بنية تحتية.
غياب المُصادِقين العامّين المجهولين. فعلى خلاف إيثريوم أو سولانا حيث يستطيع أي شخص تشغيل عقدة، لا أتوقّع هنا أي مشاركة غير مُصرَّح بها، ويتّسق ذلك مع موقف البنك المركزي السعودي القائم، إذ تمنع توجيهاته البنوكَ من تسهيل تعامل الأفراد بالعملات المشفّرة، فالثقة هنا محصورة في بنية تحتية مضبوطة ومرخَّصة.
كيف أتوقّع أن يتم التنفيذ
استنادًا إلى الاتجاه الذي أشار إليه البنك المركزي السعودي وهيئة السوق المالية، وإلى الطريقة التي تكشّف بها طرح الإمارات الموازي، أتوقّع أن يسير الأمر على النحو التالي.
أولًا: رقابة مشتركة بين جهتين لا منظِّم واحد. أتوقّع أن تبني السعودية الإطار بولايةٍ مشتركة بين البنك المركزي السعودي وهيئة السوق المالية على غرار تقسيم الولايات المتحدة للرقابة بين منظّمي البنوك وهيئة الأوراق المالية، وأرجّح أن يتولّى البنك المركزي السعودي التغطية الاحتياطية والاسترداد والاستقرار النقدي بينما تتولّى الهيئة سلوك السوق والإفصاح، على نحوٍ يشبه الخطوط المرسومة في الإمارات بين المصرف المركزي وسلطة تنظيم الأصول الافتراضية (VARA).
ثانيًا: إصدارٌ بقيادة البنوك ثم شركات التقنية المالية. ويوضّح تسلسل الإمارات هذه الصورة، فقد ذهبت أولى الموافقات إلى مُصدِرٍ مدعوم من بنك وهو AE Coin مع مصرف «إم بنك»، ثم إلى بنك «زاند» ومجموعة IHC مع بنك أبوظبي الأول قبل دخول شركات التقنية المالية المستقلّة، وأتوقّع أن تتبع السعودية التسلسل نفسه فتُصدِر بنوكٌ سعودية مرخَّصة أولى العملات المربوطة بالريال على ألّا يُسمح لشركات التقنية المالية غير المصرفية بالدخول إلا بعد ترسيخ سجلٍّ تنظيمي.
ثالثًا: طبقة امتثالٍ شرعي مدمَجة في الإطار. فعلى خلاف ما هو قائم في الولايات المتحدة أو الاتحاد الأوروبي سيحتاج المنظّمون السعوديون إلى حسم ما إذا كانت بنية العملة المستقرة، بما فيها أي آلية عائد على أصول الاحتياطي، تُلبّي المبادئ الشرعية قبل أن تكسب ثقة الأفراد على نطاق واسع؛ ولذا أتوقّع أن تعتمد أي عملة مستقرة سعودية هياكل قائمة على المرابحة أو الرسوم بدلًا من الأدوات القائمة على الفائدة، وأن يتكوّن احتياطيها من الريال النقدي نفسه محفوظًا في حسابات منفصلة، لا من أدوات دين تحمل عائدًا، وأن تُسوَّق صراحةً بوصفها متوافقة مع الشريعة من اليوم الأول.
رابعًا: البدء بالجملة قبل الأفراد. فبما أن عمل البنك المركزي السعودي في العملات الرقمية اقتصر على الاستخدامات بالجملة، أتوقّع أن تتمحور أولى استخدامات الريال المستقر حول التسوية بين البنوك وتمويل التجارة والمدفوعات العابرة للحدود المرتبطة بمشروع mBridge، على أن يأتي وصول الأفراد لاحقًا بعد اختبار النطاق التنظيمي بالكامل.
خامسًا: أهداف الاقتصاد اللانقدي بوصفها المحرّك الحقيقي. فقد كان مستهدف برنامج تطوير القطاع المالي 70 في المائة من المعاملات اللانقدية بحلول 2025 وبلغته المملكة في 2023 قبل عامين من موعده، ثم واصلت الصعود إلى 79 في المائة في 2024 و85 في المائة في 2025 بواقع 14.6 مليار عملية مقابل 12.6 مليارًا، وصار السقف الذي كان طموحًا حدًّا أدنى، وانتقل النقاش من كيفية رقمنة المدفوعات إلى ملكية أنظمة التسوية، وهنا تنسجم العملة المستقرة المنظَّمة انسجامًا تامًا مع الهدف البنيوي، فهي ليست معركةً مع USDT بقدر ما هي سعيٌ إلى أن تملك المملكة أنظمة تسوية قابلة للبرمجة مقوَّمة بالريال وخاضعة لسيطرتها الكاملة.
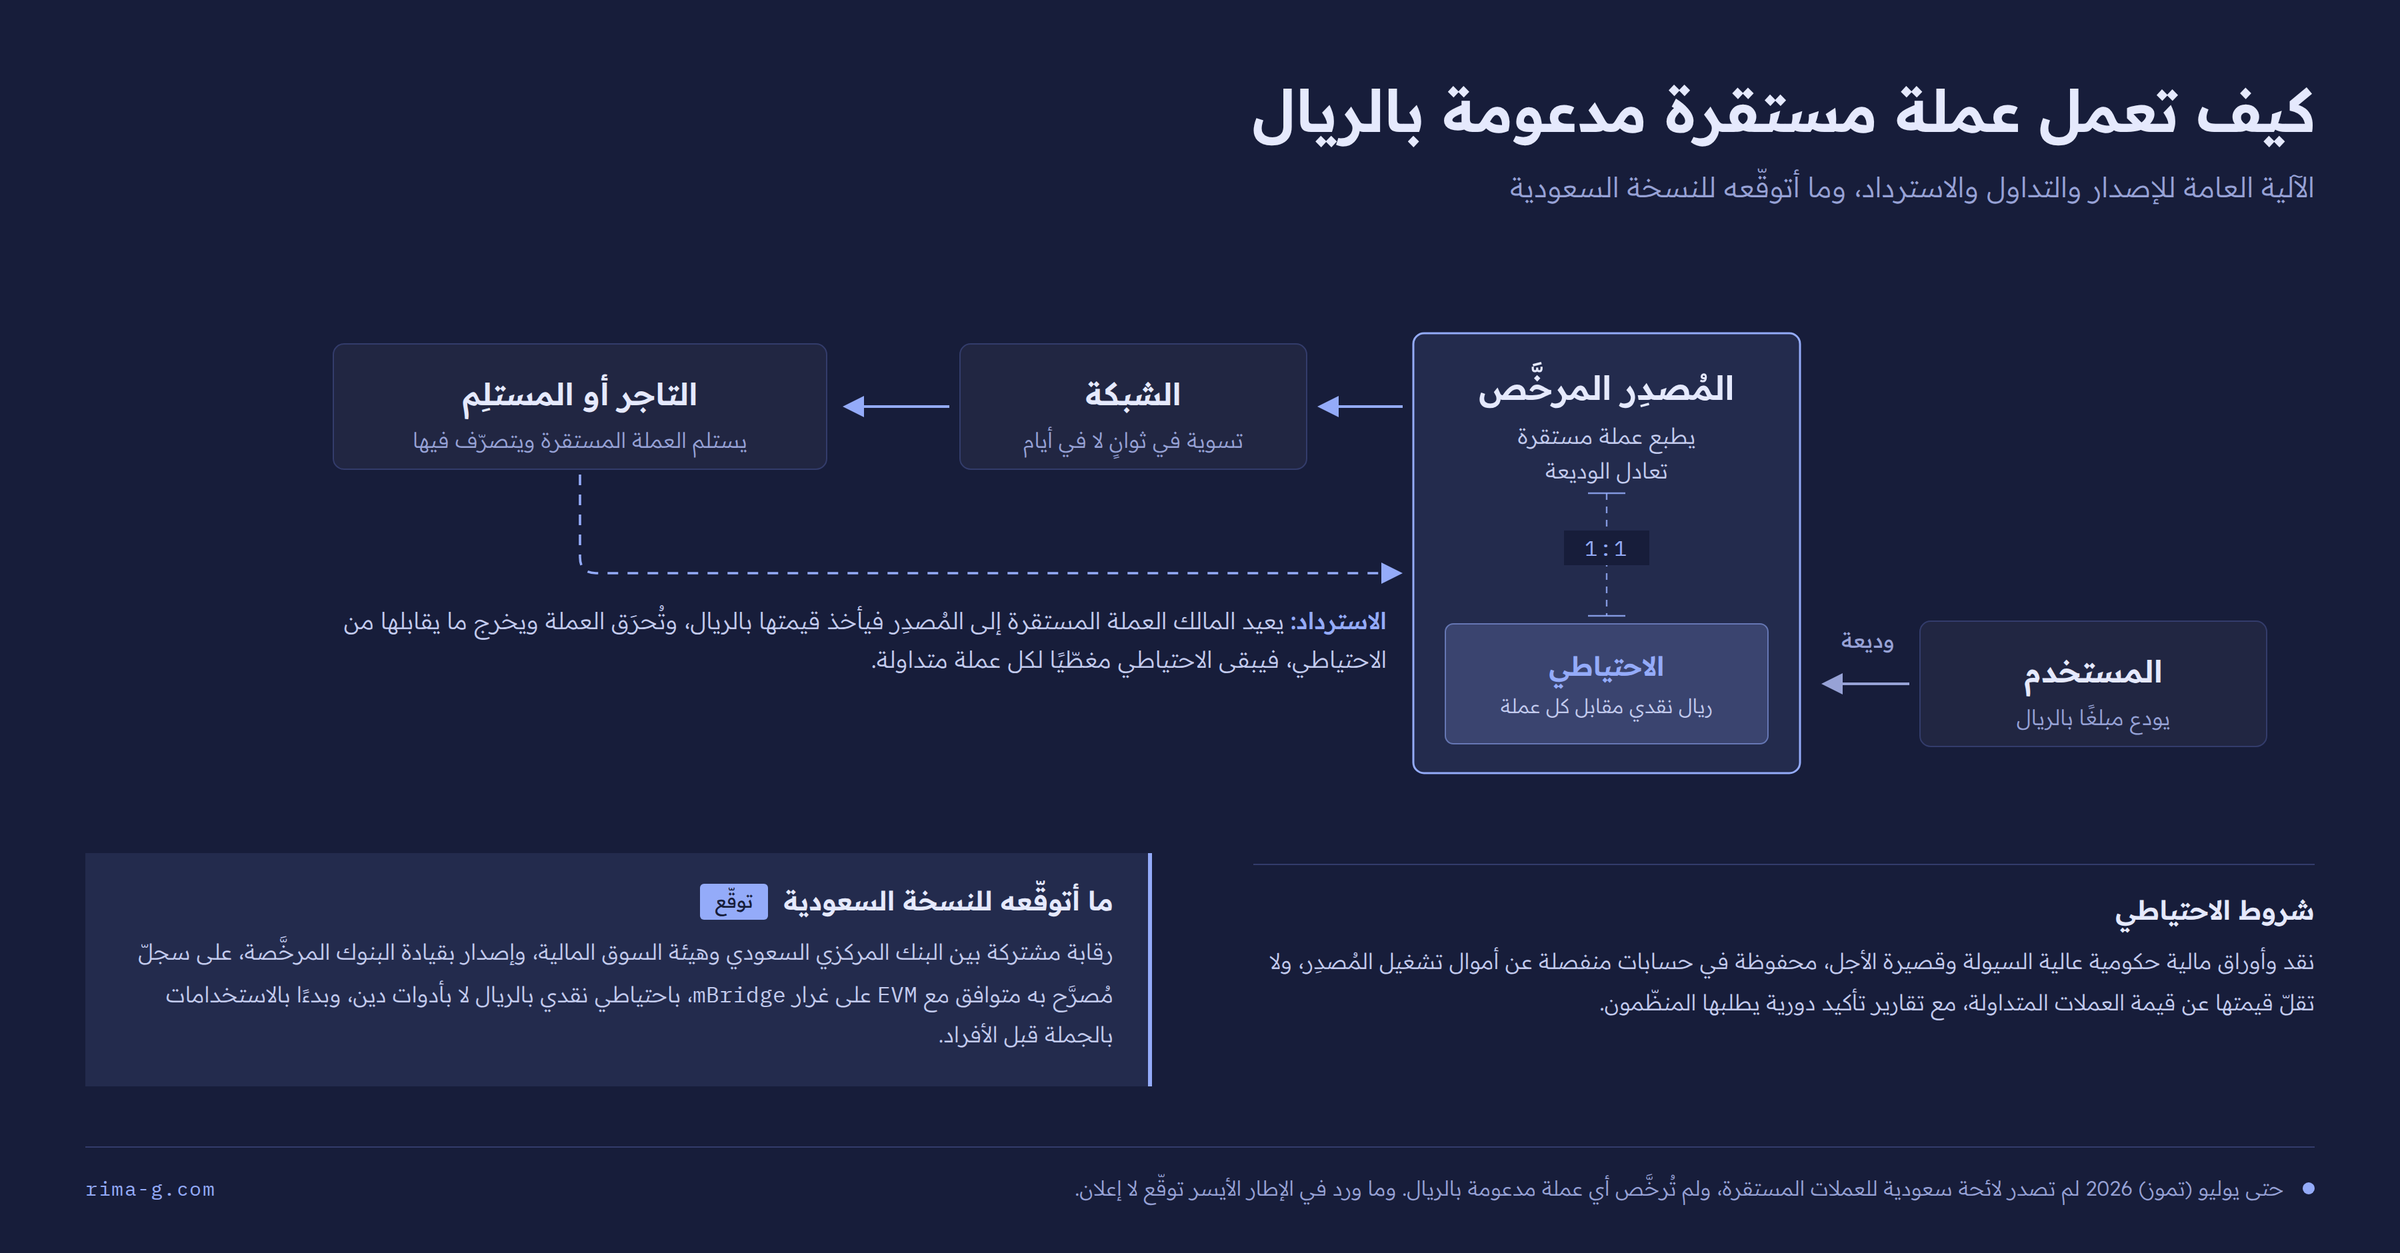
ويوضّح المخطّط أدناه صورة هذا التدفّق المحتمل بعد تشغيل عملة مستقرة مدعومة بالريال، فيموّل المستخدم مُصدِرًا مرخَّصًا فيطبع المُصدِر رموزًا تعادل المبلغ بنسبة واحد إلى واحد مقابل احتياطيٍّ نقدي بالريال، ثم ينتقل الرمز عبر الشبكة المُصرَّح بها إلى تاجرٍ أو مستلِم ويمكن استرداده بالريال في أي وقت، وذلك كلّه تحت إشراف البنك المركزي السعودي وهيئة السوق المالية على المُصدِر طوال العملية.
الخلاصة
صارت العملات المستقرة بنية مالية أساسية وقد اختار السوق فائزيه الأوائل وهما USDT وUSDC، فيما تبني السعودية أنظمة تسوية خاصّة بها مقوَّمة بالريال وفق شروطها التنظيمية مستفيدةً ممّا أثبتته الإمارات المجاورة بالفعل؛ وإن صحّت قراءتي فستكون المنظومة التقنية على شاكلة mBridge نفسه، أي سجلًّا مُصرَّحًا به متوافقًا مع EVM يُصادِق عليه حصريًا البنك المركزي السعودي وقائمة قصيرة من البنوك المرخَّصة.
وعناصر الصورة كلّها حاضرة بالفعل، فتجتمع العضوية المؤسِّسة في mBridge، والاختبار المحلي للعملة الرقمية بالجملة، والرقابة المشتركة المعلنة بين البنك المركزي السعودي وهيئة السوق المالية، وشراكة «تشين لينك» القائمة لدى البنك السعودي الأول، ومذكّرة «جيل» مع «ريبل»، ونسبة 85 في المائة من المعاملات اللانقدية نقطةَ انطلاق، ولم يبقَ إلا التسلسل وهو استنادًا إلى سجلّ المنطقة سيكون على الأرجح بالجملة أولًا وبقيادة البنوك ومتوافقًا مع الشريعة ومتاحًا للأفراد بعد اختبار الأساس تحت الضغط.
والمهلة العملية قصيرة؛ إذ لم تصدر اللائحة بعد، ومعنى ذلك أن من يبني اليوم على افتراض سجلٍّ مُصرَّح به متوافق مع EVM سيبلغ أول ترخيص وهو جاهز للتشغيل، فإن كنت تبني في المدفوعات أو الترميز أو الخدمات المصرفية في المملكة فالخطوة الصحيحة الآن هي تصميم طبقة التسوية لديك بحيث تقبل مُصدِرًا مرخَّصًا واحدًا على شبكة مُصرَّح بها من دون الحاجة إلى إعادة كتابة الأساس لاحقًا.
ملاحظة حول إعداد هذا المقال: استُعين بالذكاء الاصطناعي في البحث الأولي والصياغة والترجمة، وقد راجعتُ النص بالكامل وتحقّقتُ من الأرقام والوقائع والمصادر الواردة فيه قبل النشر. أما التحليل والتوقّعات فتعبّر عن رأيي الشخصي وأتحمّل مسؤوليتها.
المصادر الرئيسية
«سويفت»، البيان الصحفي عن جاهزية السجل المشترك القائم على البلوكتشين، يوليو (تموز) 2026
«ديفاي لاما» (DefiLlama) وتقارير «سي إي إكس» (CEX.IO) الفصلية للعملات المستقرة، الربع الأول والثاني 2026
قانون «جينيوس» الأمريكي (P.L. 119-27)، ومتتبّعات اللوائح التنفيذية حتى يوليو 2026
مصرف الإمارات المركزي، «نظام خدمات رمز الدفع» (Payment Token Services Regulation)، التعميم رقم 2/2024
سلطة النقد في هونغ كونغ، نظام العملات المستقرة وأولى الرخص، أبريل (نيسان) 2026
بنك التسويات الدولية، وثائق «مشروع mBridge» وبيان تسليم المشروع، أكتوبر (تشرين الأول) 2024
البنك المركزي السعودي، بيانات «مشروع عابر» (Project Aber) وتقارير برنامج تطوير القطاع المالي
وكالة الأنباء السعودية، بيانا الهيئة العامة للعقار و«السجل العقاري» بشأن الترميز العقاري، نوفمبر (تشرين الثاني) 2025
وكالة الأنباء السعودية وتغطية «قمة تقنيات العقار العالمية» 2025
«أندريسن هورويتز» (a16z)، تقرير «حالة الكريبتو 2025»
